Schulden bei der Scheidung: Kredite, Bürgschaften und Haftung richtig aufteilen
Die Ehe ist geschieden, doch der gemeinsame Immobilienkredit läuft weiter – und die Bank interessiert das Familiengericht herzlich wenig. Genau hier liegt das größte Missverständnis: Ein Scheidungsurteil teilt kein einziges Darlehen, keine Bürgschaft und keinen überzogenen Dispo automatisch auf. Wer zwei Unterschriften geleistet hat, haftet auch danach mit dem vollen Betrag. In diesem Grundlagenartikel erfahren Sie, wer nach der Trennung wirklich für was einstehen muss und mit welchen Schritten Sie sich absichern.
Das Wichtigste in Kürze
- Eine Scheidung teilt Schulden nicht automatisch auf: Verträge mit Banken und Gläubigern bestehen unabhängig vom Familienrecht fort.
- Wer einen Kreditvertrag mitunterschrieben hat, haftet gesamtschuldnerisch – die Bank kann die volle Summe von jedem Einzelnen fordern.
- Beim Oder-Konto kann jeder Inhaber auch nach der Trennung allein über das gesamte Guthaben verfügen; Vollmachten und Daueraufträge sollten früh angepasst werden.
- Eine Ehegattenbürgschaft kann sittenwidrig und damit nichtig sein, wenn der Bürge finanziell krass überfordert ist und eine enge persönliche Bindung besteht.
- Im Innenverhältnis haften Ehegatten grundsätzlich je zur Hälfte – abweichende Regelungen sind über eine Scheidungsfolgenvereinbarung möglich.
- Trennung und Scheidung zählen zu den häufigsten Auslösern für Überschuldung, besonders bei Alleinerziehenden.
- Bei einvernehmlicher Scheidung genügt ein Anwalt – das spart bis zu 50 Prozent der Anwaltskosten und lässt sich vollständig online abwickeln.
Lesezeit: 16 Minuten
Inhaltsverzeichnis
- Schulden und Scheidung: Was sich ändert – und was nicht
- Zentrale Begriffe im Überblick: Haftung, Gesamtschuld und Ausgleich
- Gemeinsame Kredite: Wer zahlt nach der Trennung weiter?
- Gemeinschaftskonten: Oder-Konto, Und-Konto und Dispo
- Bürgschaften: Wenn Sie für Schulden des Partners geradestehen
- Schuldenaufteilung: Gesamtschuldnerausgleich zwischen den Ehegatten
- Handlungsplan: Schritte zur Absicherung bei Trennung und Scheidung
- Verwandte Themen rund um Vermögen und Scheidung
Schulden und Scheidung: Was sich ändert – und was nicht
Viele gehen davon aus, dass mit dem Scheidungsurteil auch die finanzielle Verstrickung endet. Das Gegenteil ist der Fall.
Die zentrale Erkenntnis vorweg: Eine Scheidung teilt Schulden nicht auf. Das Familienrecht regelt das Verhältnis zwischen den Ehegatten, nicht aber Ihre Verträge mit Dritten. Eine Bank, ein Kreditinstitut oder ein sonstiger Gläubiger bleibt an den ursprünglichen Vertrag gebunden – und der interessiert sich nicht dafür, ob Sie noch verheiratet sind.
Um das zu verstehen, müssen Sie zwei Ebenen trennen. Im Außenverhältnis geht es um Ihre Haftung gegenüber dem Gläubiger: Wer unterschrieben hat, steht in der Pflicht. Im Innenverhältnis geht es dagegen um den Ausgleich zwischen Ihnen und Ihrem Ex-Partner – also darum, wer am Ende wirtschaftlich welchen Anteil tragen muss. Diese beiden Ebenen laufen unabhängig voneinander, und genau das führt in der Praxis zu den meisten Missverständnissen.
Vier Kernthemen entscheiden über Ihre finanzielle Sicherheit nach der Trennung: gemeinsame Kredite, Gemeinschaftskonten, Bürgschaften und der gesamtschuldnerische Ausgleich zwischen den Ehegatten. Jedes dieser Themen behandeln wir in diesem Artikel ausführlich.
Dass frühzeitiges Handeln keine Übervorsicht ist, zeigt die Überschuldungsstatistik deutlich. Für alleinerziehende Frauen waren 2025 in rund 23 % der Fälle Trennung, Scheidung oder der Tod des Partners der Hauptauslöser der Überschuldung (Statistisches Bundesamt). Der Hebel für Sie: Wer Konten, Kredite und Vollmachten früh ordnet, verhindert, dass aus einer Trennung eine finanzielle Abwärtsspirale wird.
Wichtig zur Einordnung: In der gesetzlichen Zugewinngemeinschaft – dem Güterstand ohne Ehevertrag – betrifft die Aufteilung von Vermögen und Schulden ausschließlich den Zugewinnausgleich am Ende der Ehe. Auf die laufende Haftung gegenüber der Bank hat der Güterstand keinen Einfluss. Gerade in Berlin, wo hohe Mieten und teure Immobilienkredite viele Haushalte belasten, verschärft eine Trennung die Schuldensituation oft schlagartig.
Der teuerste Irrtum Viele glauben, sie seien nach der Scheidung automatisch aus gemeinsamen Verträgen entlassen. Solange die Bank Sie nicht schriftlich aus dem Vertrag entlässt, haften Sie weiter – notfalls für die komplette Restschuld.
Zentrale Begriffe im Überblick: Haftung, Gesamtschuld und Ausgleich
Bevor wir in die einzelnen Themen einsteigen, klären wir die wichtigsten Fachbegriffe. Sie tauchen in jedem Beratungsgespräch und in jedem Vertrag auf.
Die wichtigsten Begriffe rund um Schulden bei der Scheidung
| Begriff | Was er bedeutet | Warum er für Sie zählt |
|---|---|---|
| Gesamtschuldnerische Haftung | Der Gläubiger kann von jedem Schuldner die volle Summe verlangen, nicht nur die Hälfte | Die Bank sucht sich denjenigen aus, bei dem am meisten zu holen ist |
| Gesamtschuldnerausgleich | Interner Ausgleichsanspruch zwischen den Ehegatten, wenn einer mehr gezahlt hat als seinen Anteil | Sie können Geld zurückfordern, wenn Sie für den Ex mitbezahlen |
| Bürgschaft | Sie stehen für die Schuld eines anderen ein, ohne selbst Kreditnehmer zu sein | Bleibt trotz Scheidung wirksam, kann aber sittenwidrig sein |
| Mithaftung als Darlehensnehmer | Sie sind selbst Vertragspartei des Kredits, nicht nur Sicherungsgeber | Sie haften unmittelbar und in voller Höhe |
| Zugewinnausgleich | Vermögensrechtliche Auseinandersetzung am Ende der Ehe | Betrifft die Vermögensverteilung, nicht die laufende Haftung |
Besonders wichtig ist der Unterschied zwischen Bürgschaft und Mithaftung. Als Bürge stehen Sie erst dann in der Pflicht, wenn der Hauptschuldner nicht zahlt – Sie haften also nachrangig für eine fremde Schuld. Als Mitdarlehensnehmer sind Sie hingegen selbst Vertragspartner und haften von Anfang an unmittelbar. Dieser Unterschied entscheidet später darüber, welche rechtlichen Angriffspunkte Sie haben.
Der Gesamtschuldnerausgleich ist der Begriff, der Sie am ehesten schützt. Er bedeutet: Wer im Außenverhältnis mehr an den Gläubiger gezahlt hat, als ihm im Innenverhältnis zusteht, kann vom anderen Ehegatten Ausgleich verlangen. Dazu später mehr im eigenen Abschnitt.
Gemeinsame Kredite: Wer zahlt nach der Trennung weiter?
Der häufigste Streitpunkt bei Trennungen sind laufende Darlehen – allen voran der Immobilienkredit für die gemeinsame Wohnung.
Stehen beide Namen im Kreditvertrag, liegt in aller Regel eine gesamtschuldnerische Haftung vor. Das heißt: Die Bank kann die gesamte Rate von einem allein verlangen. Sie darf sich sogar aussuchen, wen sie in Anspruch nimmt – und wählt naturgemäß denjenigen mit dem sichereren Einkommen.
Warum entlässt die Bank einen Ehegatten nicht einfach aus dem Vertrag? Weil sie mit zwei Schuldnern doppelte Sicherheit hat. Aus einem Kreditvertrag entlassen zu werden ist möglich, aber freiwillig für die Bank – sie prüft dann, ob der verbleibende Partner allein kreditwürdig ist. Nur wenn dessen Einkommen und Sicherheiten ausreichen, stimmt sie einer Entlassung zu.
In der Praxis gibt es bei einem gemeinsamen Kredit typischerweise drei Wege:
- Umschuldung auf einen Partner: Ein Ehegatte übernimmt den Kredit allein, sofern die Bank ihn als alleinigen Schuldner akzeptiert. Oft verbunden mit einer Auszahlung an den anderen.
- Verkauf der finanzierten Immobilie: Der Erlös tilgt den Kredit, ein etwaiger Überschuss wird geteilt. Häufig die sauberste Lösung, wenn keiner allein finanzieren kann.
- Weitere gemeinsame Bedienung: Beide zahlen vorerst weiter – nur sinnvoll mit klarer schriftlicher Vereinbarung, wer welchen Anteil trägt.
Zahlt ein Partner nach der Trennung mehr als seinen Anteil – etwa die komplette Rate, weil der andere sich verweigert –, entsteht ein interner Ausgleichsanspruch. Sie können den zu viel gezahlten Betrag grundsätzlich zurückfordern. Voraussetzung ist jedoch, dass die Zahlungen dokumentiert sind. Führen Sie deshalb von Anfang an genau Buch.
Ein Sonderfall verdient in Berlin besondere Aufmerksamkeit: die finanzierte Eigentumswohnung oder das gemeinsame Haus im Umland. Hier hängen Kredit, Eigentum und oft die Frage, wer wohnen bleibt, eng zusammen. Klären Sie frühzeitig, ob einer die Immobilie übernehmen will und kann – und was mit dem Nutzungswert der Wohnung während der Trennungszeit geschieht. Solche Konstellationen gehören in eine anwaltliche Beratung, weil Kredit-, Eigentums- und Unterhaltsfragen ineinandergreifen.
Schriftlich festhalten, wer während der Trennung zahlt Solange der Kredit gemeinsam bedient wird, sollten Sie schriftlich vereinbaren, wer welche Rate trägt und wie ein späterer Ausgleich erfolgt. Das erspart Ihnen im Streitfall langwierige Beweisprobleme.
Gemeinschaftskonten: Oder-Konto, Und-Konto und Dispo
Das gemeinsame Girokonto wird bei einer Trennung oft übersehen – dabei kann hier binnen Stunden viel Schaden entstehen.
Entscheidend ist die Kontoart. Beim Oder-Konto – der häufigsten Form des Gemeinschaftskontos – kann jeder Inhaber allein über das gesamte Guthaben verfügen. Und zwar auch nach der Trennung. Theoretisch kann ein Partner das Konto also leerräumen, ohne den anderen zu fragen.
Genauso besteht die gesamtschuldnerische Haftung für Verbindlichkeiten des Kontos fort – etwa für einen überzogenen Dispositionskredit. Die Bank kann den negativen Saldo von jedem Kontoinhaber in voller Höhe verlangen, unabhängig davon, wer die Überziehung verursacht hat.
Warum schnelles Handeln beim Konto zählt Bei einem Oder-Gemeinschaftskonto kann nach der Trennung jeder Inhaber allein über das gesamte Guthaben verfügen, und die gesamtschuldnerische Haftung besteht fort. Für Sie bedeutet das: Konto, Vollmachten, Daueraufträge und Freistellungsaufträge gehören sofort auf den Prüfstand. Quelle: Bankenverband
Konkret sollten Sie nach der Trennung diese Schritte prüfen:
- Vollmachten widerrufen: Kontovollmachten für den Partner beenden, damit niemand unkontrolliert verfügt.
- Daueraufträge und Lastschriften prüfen: Welche laufen noch, welche müssen auf ein Einzelkonto umgestellt werden?
- Freistellungsaufträge anpassen: Gemeinsame Freistellungsaufträge verlieren mit der Trennung ihre Grundlage.
- Konto umwandeln oder auflösen: Ein Einzelkonto schafft klare Verhältnisse – oder das Gemeinschaftskonto wird aufgelöst.
- Guthaben sichern: Bei akuter Sorge um das Guthaben von einem Oder- auf ein Und-Konto umstellen lassen, bei dem beide gemeinsam verfügen müssen.
Es gibt Fälle, in denen ein Gemeinschaftskonto bewusst bestehen bleiben sollte – etwa weil daraus noch gemeinsame Verbindlichkeiten wie ein Immobilienkredit bedient werden. Dann sind klare schriftliche Vereinbarungen nötig: Wer zahlt welchen Betrag ein, wie wird das Guthaben verwaltet, was passiert bei einer Überziehung? Ohne solche Absprachen wird das Konto schnell zur Konfliktquelle.
Bürgschaften: Wenn Sie für Schulden des Partners geradestehen
Wer während der Ehe für ein Darlehen des Partners gebürgt hat, denkt oft, mit der Scheidung sei die Sache erledigt. Sie ist es nicht.
Eine Bürgschaft bleibt trotz Scheidung wirksam. Der Bürgschaftsvertrag besteht zwischen Ihnen und der Bank – die Ehe war nie Vertragsbestandteil. Wird der Hauptschuldner, also Ihr Ex-Partner, zahlungsunfähig, kann die Bank auf Sie zugreifen. Das kann Jahre nach der Trennung geschehen und trifft viele völlig unvorbereitet.
Es gibt jedoch einen wichtigen Rettungsanker: die Sittenwidrigkeit. Eine Ehegattenbürgschaft kann nichtig sein, wenn zwei Voraussetzungen zusammenkommen – eine krasse finanzielle Überforderung des Bürgen und eine enge persönliche Bindung, die typischerweise unter Ehegatten besteht. Als Faustregel gilt: Konnte der Bürge bei Vertragsschluss voraussichtlich nicht einmal die anfallenden Zinsen aus eigenem Einkommen aufbringen, spricht viel für eine Sittenwidrigkeit (Verbraucherzentrale).
Diese Regel hat aber eine wichtige Grenze. Nach ständiger BGH-Rechtsprechung darf die Bank einen krass überforderten Bürgen dennoch in Anspruch nehmen, wenn dieser durch den Kredit selbst erhebliche wirtschaftliche Vorteile hatte – etwa weil er miteigentümer der finanzierten Immobilie war. In solchen Konstellationen greift der Schutz nicht automatisch.
Was können Sie tun, wenn Sie in einer Bürgschaft feststecken? In der Praxis kommen mehrere Wege in Betracht:
- Sittenwidrigkeit prüfen lassen: Anwaltliche Prüfung, ob die Bürgschaft angesichts Ihrer damaligen Einkommenslage nichtig ist.
- Verhandlung mit der Bank: Manchmal lässt sich eine Entlassung aus der Bürgschaft aushandeln, etwa gegen eine Einmalzahlung oder neue Sicherheiten.
- Gerichtliche Klärung: Bestreitet die Bank die Nichtigkeit, kann eine gerichtliche Entscheidung Klarheit schaffen.
- Innenausgleich sichern: Müssen Sie zahlen, bleibt der Rückgriff auf den Hauptschuldner – Ihren Ex-Partner.
Verwechseln Sie die Bürgschaft nicht mit dem Schuldbeitritt. Beim Schuldbeitritt werden Sie zum unmittelbaren Mitschuldner und haften wie der Hauptschuldner – nachrangig ist da nichts. Die Angriffspunkte gegen einen Schuldbeitritt sind andere und in der Regel enger als bei einer Bürgschaft. Lassen Sie deshalb genau prüfen, was Sie damals tatsächlich unterschrieben haben.
Schuldenaufteilung: Gesamtschuldnerausgleich zwischen den Ehegatten
Jetzt kommen wir zum Innenverhältnis – also zu der Frage, wer am Ende wirtschaftlich welchen Anteil der Schulden tragen muss.
Die Grundregel lautet: hälftige Teilung. Im Innenverhältnis haften Ehegatten für gemeinsame Schulden je zur Hälfte, sofern nichts anderes vereinbart wurde oder sich aus den Umständen ergibt. Zahlt einer im Außenverhältnis mehr, kann er vom anderen den überschießenden Anteil zurückfordern.
Von dieser Regel gibt es wichtige Ausnahmen. Kam eine Schuld ausschließlich einem Partner zugute – etwa ein Kredit für dessen Auto oder ein Darlehen für ein rein privates Vorhaben –, kann eine abweichende Aufteilung sachgerecht sein. Auch stillschweigende Absprachen während der Ehe oder besondere Umstände können die hälftige Teilung verschieben. Diese Bewertung ist einzelfallabhängig und ein klassischer Punkt für anwaltliche Beratung.
Kompliziert wird es beim Zusammenspiel mit dem Unterhalt. Wer während des Trennungsjahres den gemeinsamen Kredit allein bedient, kann diese Belastung unter Umständen beim Unterhalt berücksichtigen lassen. Schuldentilgung und Unterhaltsberechnung greifen ineinander – wer beides isoliert betrachtet, verschenkt bares Geld oder zahlt doppelt.
Auch der Zugewinnausgleich wird von Schulden beeinflusst. Verbindlichkeiten mindern das Endvermögen und damit den auszugleichenden Zugewinn. Schulden sind also nicht nur eine Belastung, sie können die gesamte Vermögensbilanz der Ehe verändern. Deshalb gehören Schulden- und Vermögensfragen immer gemeinsam betrachtet.
Der sicherste Weg, all das verbindlich zu regeln, ist eine Scheidungsfolgenvereinbarung. Darin halten Sie fest, wer welche Schulden übernimmt, wie der Ausgleich erfolgt und wie mit gemeinsamen Konten und Krediten verfahren wird. Eine solche Vereinbarung schafft Rechtssicherheit und vermeidet spätere Streitigkeiten.
Handlungsplan: Schritte zur Absicherung bei Trennung und Scheidung
Wissen allein schützt nicht – entscheidend ist, dass Sie die richtigen Schritte in der richtigen Reihenfolge gehen.
Der wichtigste Grundsatz zuerst: Handeln Sie früh. Je eher Sie Konten trennen, Vollmachten widerrufen und Vereinbarungen treffen, desto weniger Angriffsfläche bieten Sie. Warten Sie nicht bis zum Scheidungstermin – die kritische Phase beginnt mit der Trennung.
Verschaffen Sie sich zuerst einen vollständigen Überblick: Welche Kredite, Konten, Bürgschaften und Verträge existieren, und wer steht jeweils darin? Nehmen Sie dann frühzeitig Kontakt mit Banken und Gläubigern auf, um Umschuldungen oder Vertragsanpassungen zu klären. Halten Sie die Schuldenaufteilung idealerweise in einer Scheidungsfolgenvereinbarung fest.
Bei einer einvernehmlichen Scheidung hat das einen handfesten Kostenvorteil: Es genügt ein Anwalt, sodass Sie bis zu 50 Prozent der Anwaltskosten sparen. Was eine einvernehmliche Scheidung genau ausmacht und welche Voraussetzungen gelten, erläutert die Übersicht zur einvernehmlichen Scheidung im Detail.
Gerade wenn Sie und Ihr Ex-Partner nach der Trennung an verschiedenen Orten leben – ein häufiger Fall in und um Berlin –, ist eine ortsunabhängige, digitale Betreuung praktisch. Die gesamte Kommunikation läuft online oder telefonisch, alle Dokumente liegen in einer digitalen Webakte, auf die Sie jederzeit zugreifen können. Nur den Gerichtstermin müssen Sie persönlich wahrnehmen. Wie der Ablauf einer Online-Scheidung Schritt für Schritt aussieht, ist gesondert beschrieben.
Mit über 3.000 bearbeiteten Scheidungsfällen kennt die Kanzlei Claudia Walter die typischen finanziellen Stolperfallen aus der Praxis – von der Kontoauflösung bis zur strittigen Bürgschaft. Eine erste Kosteneinschätzung liefert der Scheidungskostenrechner unverbindlich und ohne Speicherung Ihrer Daten.
Verwandte Themen rund um Vermögen und Scheidung
Die Schuldenfrage ist nur ein Baustein der finanziellen Auseinandersetzung. Diese Themenlandkarte zeigt, wie die einzelnen Bereiche zusammenhängen.
Finanzielle Kernthemen bei der Scheidung im Überblick
| Thema | Worum es geht | Abgrenzung zur Schuldenfrage |
|---|---|---|
| Zugewinnausgleich | Ausgleich des während der Ehe erwirtschafteten Vermögenszuwachses | Schulden mindern das Endvermögen und beeinflussen so den Ausgleich |
| Versorgungsausgleich | Aufteilung der während der Ehe erworbenen Rentenanwartschaften | Betrifft Altersvorsorge, nicht die laufende Haftung für Kredite |
| Unterhalt | Trennungs- und nachehelicher Unterhalt zwischen den Ehegatten | Kreditbelastungen können die Unterhaltshöhe beeinflussen |
| Immobilienteilung | Umgang mit gemeinsamem Wohneigentum | Eng verknüpft mit dem Immobilienkredit und dessen Haftung |
Kurz zur Abgrenzung: Die Schuldenfrage betrifft die Haftung gegenüber Gläubigern und den internen Ausgleich zwischen den Ehegatten. Die Vermögensauseinandersetzung – also vor allem der Zugewinnausgleich – dreht sich um die Verteilung dessen, was während der Ehe an Vermögen aufgebaut wurde. Beide Bereiche berühren sich, folgen aber eigenen Regeln.
Weiterführende Fragen für eine vertiefende Beratung ergeben sich fast immer: Wer bleibt in der gemeinsamen Wohnung? Wie wirkt sich ein Kredit auf den Trennungsunterhalt aus? Was passiert mit einer noch nicht getilgten Immobilie? Solche Fragen lassen sich am besten im Zusammenhang klären. Einen guten Einstieg in die Systematik bietet die Darstellung zum Ablauf einer Scheidung, die zwischen einvernehmlicher und streitiger Scheidung unterscheidet.
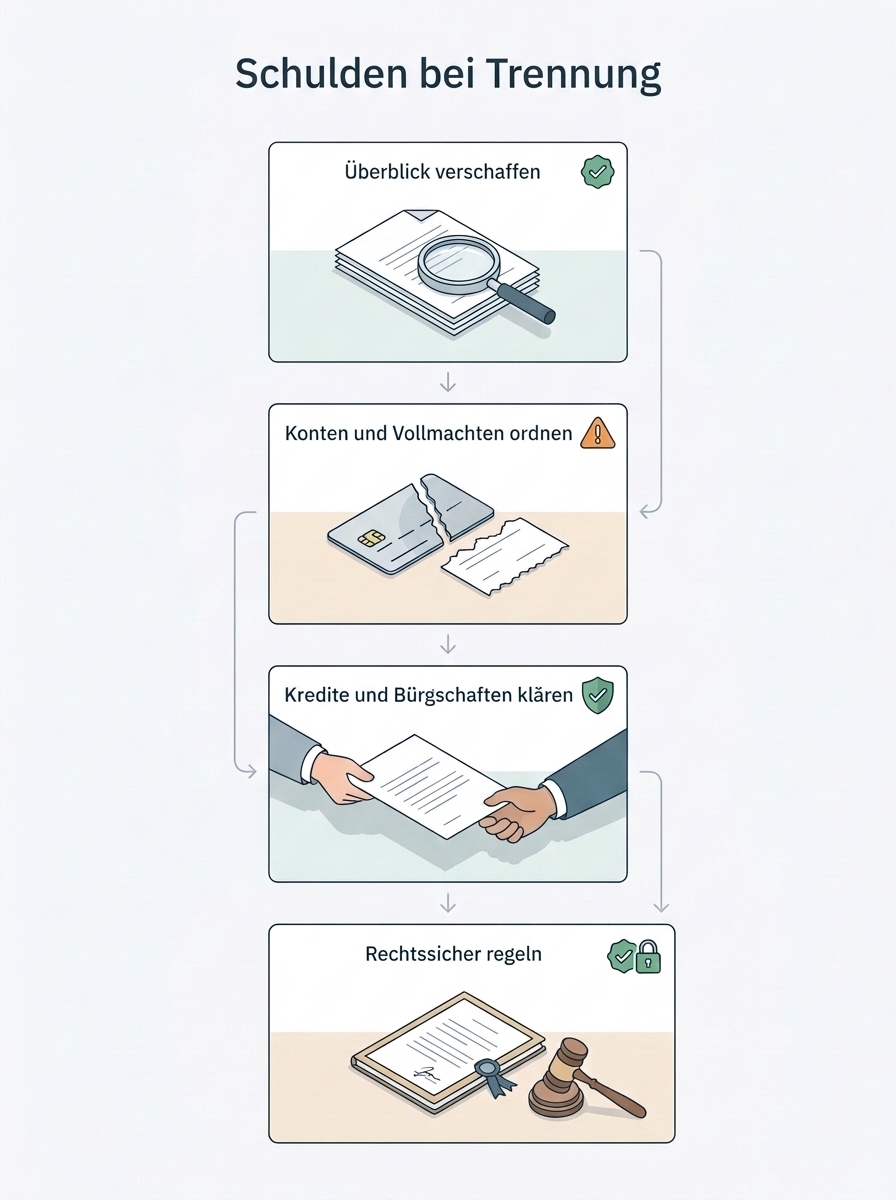
Checkliste: Schulden bei Trennung und Scheidung absichern
Phase 1: Überblick verschaffen
- [ ] Alle gemeinsamen Kreditverträge zusammenstellen und Vertragspartner prüfen
- [ ] Sämtliche Konten erfassen – Einzel-, Oder- und Und-Konten
- [ ] Bestehende Bürgschaften und Schuldbeitritte identifizieren
- [ ] Laufende Daueraufträge, Lastschriften und Freistellungsaufträge auflisten
Phase 2: Konten und Vollmachten ordnen
- [ ] Kontovollmachten für den Partner widerrufen
- [ ] Gemeinschaftskonto in Einzelkonto umwandeln oder auflösen
- [ ] Bei Guthaben-Sorge Oder- auf Und-Konto umstellen lassen
- [ ] Gehalts- und Zahlungseingänge auf ein eigenes Konto umleiten
Phase 3: Kredite und Bürgschaften klären
- [ ] Mit der Bank über Umschuldung oder Entlassung aus dem Vertrag sprechen
- [ ] Schriftlich festhalten, wer während der Trennung welche Rate zahlt
- [ ] Bürgschaft auf mögliche Sittenwidrigkeit prüfen lassen
- [ ] Zahlungen dokumentieren, um Ausgleichsansprüche zu sichern
Phase 4: Rechtssicher regeln
- [ ] Schuldenaufteilung in einer Scheidungsfolgenvereinbarung festhalten
- [ ] Zusammenspiel von Schulden, Unterhalt und Zugewinnausgleich prüfen lassen
- [ ] Anwaltliche Beratung zur individuellen Haftungslage einholen
- [ ] Erste Kosteneinschätzung über den Scheidungskostenrechner erstellen
Tipp: Speichern Sie diese Checkliste als Screenshot!
Fazit: Schulden trennen sich nicht automatisch mit der Ehe
Schulden trennen sich nicht mit der Ehe – sie folgen den Verträgen, nicht dem Scheidungsurteil. Wer früh handelt, Konten trennt, Vollmachten widerruft und Vereinbarungen schriftlich festhält, verhindert, dass aus der Trennung eine dauerhafte finanzielle Belastung wird. Die gute Nachricht: Mit klarem Vorgehen und rechtlicher Begleitung lassen sich Haftung und Ausgleich fair und rechtssicher regeln.
Ihre nächsten Schritte:
- Verschaffen Sie sich einen vollständigen Überblick über alle Kredite, Konten und Bürgschaften.
- Trennen Sie Konten und widerrufen Sie Vollmachten, bevor Konflikte entstehen.
- Halten Sie die Schuldenaufteilung in einer Scheidungsfolgenvereinbarung fest.
- Lassen Sie Ihre individuelle Haftungslage anwaltlich prüfen und nutzen Sie den Scheidungskostenrechner für eine erste Einschätzung.
Rufen Sie unter +49 (0) 33 62 / 37 68 an oder schreiben Sie an walter-erkner@web.de – die Kanzlei Claudia Walter berät Sie ortsunabhängig, online und telefonisch.

